Kekhawatiran investor global terhadap fungsi pasar dan tata kelola inilah yang membuat MSCI menganggap status Emerging Market bagi Indonesia sudah tidak lagi tepat
 Oleh: Arief Poyuono, SE, M.Kom *
INDEKS Harga Saham Gabungan (IHSG) dan pasar modal Indonesia mengalami kejatuhan tajam setelah Morgan Stanley Capital International (MSCI) membuka konsultasi untuk menurunkan klasifikasi pasar saham Indonesia dari Emerging Market (Pasar Berkembang) menjadi Standalone Market pada 15–16 Oktober 2026
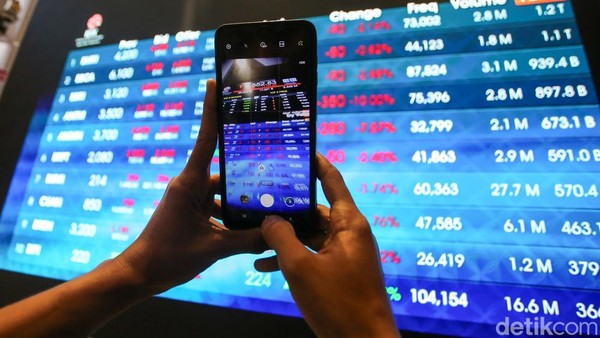
Pengumuman terbaru dari Morgan Stanley Capital International (MSCI) pada 15 Oktober 2026 memicu guncangan besar di pasar keuangan Indonesia. MSCI mengumumkan pembukaan konsultasi pasar untuk menurunkan status pasar saham Indonesia dari Emerging Market langsung melompat turun menjadi Standalone Market (bukan sekadar Frontier Market). Sentimen negatif ini berimbas langsung pada kejatuhan hebat Indeks Harga Saham Gabungan (IHSG) hingga terperosok 10,41% dan memicu penghentian perdagangan sementara (trading halt)
Kenapa bisa ya ? begini jawabannya:
Alasan utama mengapa MSCI memiliki daya rusak atau daya dorong yang sangat besar bagi bursa saham meliputi:
1. Menjadi Acuan Utama Dana Global (Pasif & Aktif)
- Pengikut Indeks (Passive Funds): Banyak ETF (Exchange-Traded Funds) dan reksa dana global diprogram untuk meniru komposisi indeks MSCI secara presisi. Jika MSCI menambah atau menghapus suatu saham dari indeksnya, manajer dana tersebut wajib membeli atau menjual saham itu secara otomatis tanpa melihat lagi fundamental harian.
- Skala Modal Besar: Perubahan bobot dalam indeks MSCI memicu arus masuk (inflow) atau arus keluar (outflow) modal asing dalam jumlah besar yang bisa menggerakkan seluruh indeks bursa, seperti IHSG di Indonesia.
2. Standar Kualitas dan Likuiditas Global
- MSCI menerapkan kriteria yang sangat ketat terkait kapitalisasi pasar, likuiditas, dan free float (porsi saham yang dimiliki publik).
• Masuk ke dalam indeks MSCI (seperti MSCI Indonesia Index) menjadi “stempel” kualitas bagi sebuah emiten di mata investor asing. Sebaliknya, jika dikeluarkan, saham tersebut sering mengalami tekanan jual yang masif (massive sell-off).
3. Penentu Klasifikasi Pasar Suatu Negara
• Status suatu bursa—apakah masuk kategori Developed Market (pasar maju), Emerging Market (pasar berkembang), Frontier Market (pasar perintis), atau Standalone Market (pasar mandiri)—ditentukan oleh penilaian MSCI.
MSCI (Morgan Stanley Capital International) sangat berpengaruh pada bursa saham karena posisinya sebagai penyedia indeks acuan global (benchmark) yang diikuti oleh manajer investasi, reksa dana, dan dana pensiun dunia bernilai triliunan dolar
MSCI (Morgan Stanley Capital International) sangat berpengaruh pada bursa saham karena posisinya sebagai penyedia indeks acuan global (benchmark) yang diikuti oleh manajer investasi, reksa dana, dan dana pensiun dunia bernilai triliunan dolar
Aset dalam Kelolaan (AUM) atau dana yang dipatok (benchmarked) ke indeks-indeks MSCI secara global, nilainya mencapai sekitar US$16,5 triliun+ (dengan sekitar US$5,5 triliun di antaranya berupa produk pasif seperti ETF)
Pemilik MSCI
Komposisi kepimilikan saham MSCI seperti berikut ini:
- BlackRock, Inc. 7,52%
- Vanguard Capital Management, LLC 6,95%
- Vanguard Portfolio Management, LLC 5,73%
- Baron Capital Group, Inc. 4,42%
- State Street Investment Management 4,39%
- T. Rowe Price Group, Inc. 3,31%
- Geode Capital Management, LLC 2,68%
- Viking Global Investors LP 1,60%
- Principal Global Investors, LLC 1,55%
- Morgan Stanley Investment Management Inc.1,36%
Performa IHSG Era Jokowi Vs SBY
Seiring dengan guncangan pasar akibat pengumuman MSCI ini, para pelaku pasar dan analis kembali menyoroti rekam jejak pertumbuhan pasar modal. Selama 10 tahun masa pemerintahan Presiden Jokowi, IHSG tercatat tumbuh sekitar 54% (dari level 5.040,53 ke 7.760,06). Angka pertumbuhan ini kerap dibanding-bandingkan oleh pelaku pasar dengan era 10 tahun pemerintahan Susilo Bambang Yudhoyono (SBY) yang mencatatkan kenaikan IHSG hingga 498%
Akumulasi Masalah dari Awal Tahun 2026
Tekanan dari MSCI sebetulnya bukan hal baru, melainkan akumulasi masalah transparansi yang memuncak sejak akhir masa jabatan Jokowi dan berlanjut ke pemerintahan berikutnya:
- Januari 2026: MSCI membekukan proses rebalancing dan penyesuaian bobot saham Indonesia (index freeze) karena menyoroti kurangnya transparansi kepemilikan saham, klasifikasi investor yang kabur, serta adanya dugaan perdagangan yang terkoordinasi (manipulasi pasar/saham gorengan).
- Akibat pembekuan indeks sejak awal tahun tersebut, lembaga pemeringkat internasional seperti Moody’s bahkan sempat menurunkan outlook peringkat kredit Indonesia menjadi negatif pada Februari 2026
Alasan MSCI Membuka Opsi Degradasi Indonesia
Meskipun Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia (BEI) mengklaim telah melakukan berbagai reformasi sepanjang tahun 2026 (seperti menaikkan batas free float minimal 15% dan memperketat aturan kepemilikan di atas 1%), MSCI menilai investor global belum melihat adanya penegakan hukum yang efektif dan konsisten di pasar modal Indonesia.
Kekhawatiran investor global terhadap fungsi pasar dan tata kelola inilah yang membuat MSCI menganggap status Emerging Market bagi Indonesia sudah tidak lagi tepat
Bahayanya Jika Indonesia benar-benar diturunkan ke status Standalone Market, risikonya adalah capital outflow (aliran modal keluar) secara masif karena manajer investasi global yang mereferensikan indeks MSCI Emerging Market terpaksa harus menghapus saham-saham Indonesia dari portofolio mereka
———
*Penulis Arief Poyuono, SE, M.Kom, Komisaris Pelindo